Comprar una vivienda en subasta judicial en Barcelona: lo que deben saber los compradores extranjeros
Al buscar una vivienda en Barcelona o Cataluña, puede aparecer un anuncio de subasta judicial con cifras casi demasiado buenas para ser ciertas: un piso con un valor de subasta de 400.000 € y la impresión de que una oferta cercana a 200.000 € podría bastar. La reacción inmediata suele ser pensar que se trata de una oportunidad excepcional.
Es una reacción comprensible, y también el punto de partida de muchos errores. Las subastas judiciales en España no son un mercado paralelo donde los mismos inmuebles se venden sencillamente más baratos. Son un procedimiento legal para convertir un bien en dinero y satisfacer a los acreedores, con información, riesgos y costes distintos de los de una compraventa ordinaria. Una puja baja no equivale necesariamente a una vivienda barata; lo que importa es su coste total después de entender los riesgos legales, financieros, físicos y de posesión.
Esta guía explica cómo funcionan las subastas judiciales inmobiliarias en España en 2026, con atención a Barcelona y Cataluña, para compradores internacionales, incluidos quienes siguen el proceso desde el extranjero. Las normas cambiaron sustancialmente en 2025 y buena parte de la información anterior en inglés todavía describe el régimen antiguo. Por eso utilizamos las reglas actuales y señalamos las cuestiones que debe confirmar un profesional especializado.
¿Cómo funcionan las subastas judiciales de inmuebles en España?
Una subasta judicial es la venta forzosa de un inmueble mediante un procedimiento judicial. Suele producirse por el impago de una hipoteca, aunque también puede obedecer a otra deuda ejecutable; los procesos concursales y las subastas administrativas pueden tener reglas distintas. El Letrado de la Administración de Justicia dirige el procedimiento, se establece un valor en el expediente y el inmueble se ofrece electrónicamente en el Portal de Subastas del BOE, el canal oficial del Estado.
Los anuncios incluyen pisos en Barcelona y su área metropolitana, casas y villas en el Maresme y la Costa Brava, locales comerciales y terrenos. Desde abril de 2025 se aplica la Ley de Enjuiciamiento Civil (LEC) reformada por la Ley Orgánica 1/2025. Tres cambios afectan especialmente al comprador: las pujas son secretas, el depósito inmobiliario aumentó considerablemente y se acortaron los plazos de pago. Una guía anterior a 2025 puede describir otras reglas.
¿Dónde encontrar subastas inmobiliarias en Barcelona y Cataluña?
Las subastas judiciales se publican gratuitamente en el Portal de Subastas del BOE (subastas.boe.es) y pueden filtrarse por la provincia de Barcelona y las demás provincias catalanas. Las webs con avisos e informes ayudan a descubrir inmuebles, pero su resumen no sustituye al expediente oficial. Una práctica imprescindible es leer el edicto, con las condiciones de la subasta, y no quedarse en la ficha resumida.
Cómo leer un anuncio inmobiliario del BOE
Los términos de un anuncio de subasta tienen significados precisos; cada cifra puede referirse a algo diferente de lo que supone un comprador internacional.
Valor de subasta es la cifra determinada en el procedimiento a partir de la valoración y el ajuste por cargas anteriores al crédito ejecutado. Es un valor administrativo para la subasta, no una tasación del precio al que se vendería hoy en el mercado libre. El valor de subasta no tiene por qué coincidir con el valor actual de mercado; puede estar por encima o por debajo.
Cantidad reclamada indica lo exigido en el procedimiento: principal, intereses y costas. Expresa lo que se intenta cobrar, no cuánto vale el inmueble.
Puja es la oferta. Tras la reforma de 2025, las pujas son secretas: no se ven las de los demás, a igualdad de importe prevalece la primera y cuenta la última puja efectuada por cada licitador.
Puja mínima y umbrales de aprobación son conceptos que muchas guías antiguas confunden. No existe una puja mínima legal general del tipo que describen. La LEC, artículo 670, establece umbrales para aprobar el remate: una puja de al menos el 70 % del valor de subasta se aprueba. Si es inferior, el ejecutado tiene diez días desde el cierre para presentar una mejora que cumpla los requisitos. Si no lo hace, puede aprobarse una puja de al menos el 50 %, o una que satisfaga por completo el crédito del ejecutante sin bajar del 40 %. Las inferiores requieren valoración individual por la oficina judicial. La vivienda habitual del deudor tiene mayor protección: en general el 70 %, o el importe total adeudado con un mínimo del 60 %. Una puja de 200.000 € sobre un valor de subasta de 400.000 € alcanza el 50 %, pero su resultado depende del expediente, de otras ofertas y de las protecciones del deudor.
Depósito es la cantidad necesaria para participar. Tras la reforma de 2025, para inmuebles equivale normalmente al 20 % del valor de subasta, con un mínimo de 1.000 €; el Letrado de la Administración de Justicia puede modificar el porcentaje. Se consigna electrónicamente mediante el portal desde una cuenta bancaria española de una entidad colaboradora; se devuelve a quien no gana y se descuenta del precio al adjudicatario. Para 400.000 € de valor de subasta serían unos 80.000 €, no los 20.000 € indicados en guías antiguas.
Fecha de conclusión es el final del período de pujas, que dura veinte días naturales y ya no se prorroga por ofertas de última hora.
Cargas son las hipotecas, embargos, servidumbres y demás derechos inscritos. La certificación registral los resume.
Situación posesoria indica quién ocupa el inmueble, si consta. Conviene leerla con cautela: “no consta” no significa que esté vacío; solo que el expediente no facilita ese dato. Puede vivir allí el deudor, un inquilino u otra persona cuya presencia se descubra después de la adjudicación.
¿Se puede comprar por 200.000 € un inmueble con valor de subasta de 400.000 €?
Es la pregunta que atrae a muchos compradores internacionales. A veces sí, aunque el planteamiento suele partir de una comparación equivocada.
Supongamos un valor de subasta de 400.000 € y, solo como ejemplo hipotético, una puja ganadora de 215.000 €. Es tentador decir que se compra “a la mitad del valor de mercado”, pero nadie ha demostrado que los 400.000 € sean su valor actual de mercado. Esa cifra se fijó dentro del procedimiento, quizá bastante después de la última tasación fiable, con ajustes por cargas y sin reflejar los movimientos recientes del mercado. A cambio de 215.000 €, el comprador adquiere un inmueble de estado, ocupación y ciertas responsabilidades aún inciertos; el precio refleja también cómo valoran el riesgo los demás licitadores.
La medida útil es el coste real de adquisición: precio, impuesto de compra, registro y gastos de operación, cargas que subsisten, revisión jurídica y técnica, obtención de la posesión, reforma y provisión para aquello que no pudo inspeccionarse. Solo al comparar esa suma con un valor de mercado realista tras la reforma tiene sentido hablar de descuento. El ejemplo hipotético siguiente muestra la cuenta con costes asumidos en Cataluña. El descuento puede existir, pero suele ser menor que el aparente y compensa riesgos asumidos.
¿Qué deudas y cargas subsisten tras una subasta judicial inmobiliaria?
Decir que “todas las deudas desaparecen en la subasta” es peligroso. Su tratamiento depende del tipo de obligación y de su rango.
El artículo 674 LEC y la certificación registral establecen el mecanismo: las cargas inscritas después del crédito ejecutado se cancelan con la adjudicación; las inscritas antes subsisten y el adquirente acepta la responsabilidad vinculada a ellas, como una hipoteca anterior o una servidumbre inscrita. Hay que analizar el rango de cada carga; el expediente registral importa más que cualquier resumen.
Dos conceptos ajenos a ese orden registral sorprenden con frecuencia. Cuotas de comunidad: las impagadas del año corriente y de los tres años naturales anteriores afectan al inmueble (afección real), aunque el anterior propietario siga siendo deudor personal; recuperar después ese dinero puede ser difícil. En Barcelona, varios años pueden sumar miles de euros. IBI: el inmueble puede responder por impuestos municipales impagados dentro de los límites y reglas de recaudación aplicables; solicite su situación tributaria sin asumir que todas las deudas antiguas se transmiten.
La hipoteca objeto de la ejecución suele cancelarse mediante la adjudicación y su inscripción, por lo que el comprador normalmente no asume esa carga. Pero no asumir la hipoteca ejecutada y comprar libre de todas las deudas son afirmaciones diferentes.
¿Qué ocurre si el inmueble subastado está ocupado?
Ser propietario y tener la posesión material no son lo mismo: el adjudicatario puede tener el decreto de adjudicación y figurar inscrito en el Registro, pero no poder entrar en la vivienda.
La vivienda puede estar vacía; ocuparla el deudor o antiguo propietario, que en ciertos casos tiene protección, especialmente si era su vivienda habitual; vivir en ella un inquilino, cuyo contrato puede subsistir según su fecha y las normas de arrendamiento y ejecución, dejando al comprador como arrendador con una renta inferior a la de mercado; o puede haber un ocupante desconocido. Conseguir la posesión puede exigir un procedimiento jurídico, llevar meses y generar gastos.
Para un inversor, la ocupación retrasa la reforma, el alquiler y los ingresos, y dificulta la financiación y el seguro. Esto no impide comprar un inmueble ocupado: un comprador experimentado incorpora el riesgo al precio ofertado. La situación posesoria es una partida económica de la revisión previa, no una nota marginal.
¿Se puede visitar un inmueble subastado por el BOE antes de pujar?
A veces, pero no puede darse por hecho. La inspección interior puede depender de la colaboración del deudor, que quizá no quiera facilitar la venta de su casa. Algunos anuncios permiten visitas organizadas; muchos, no.
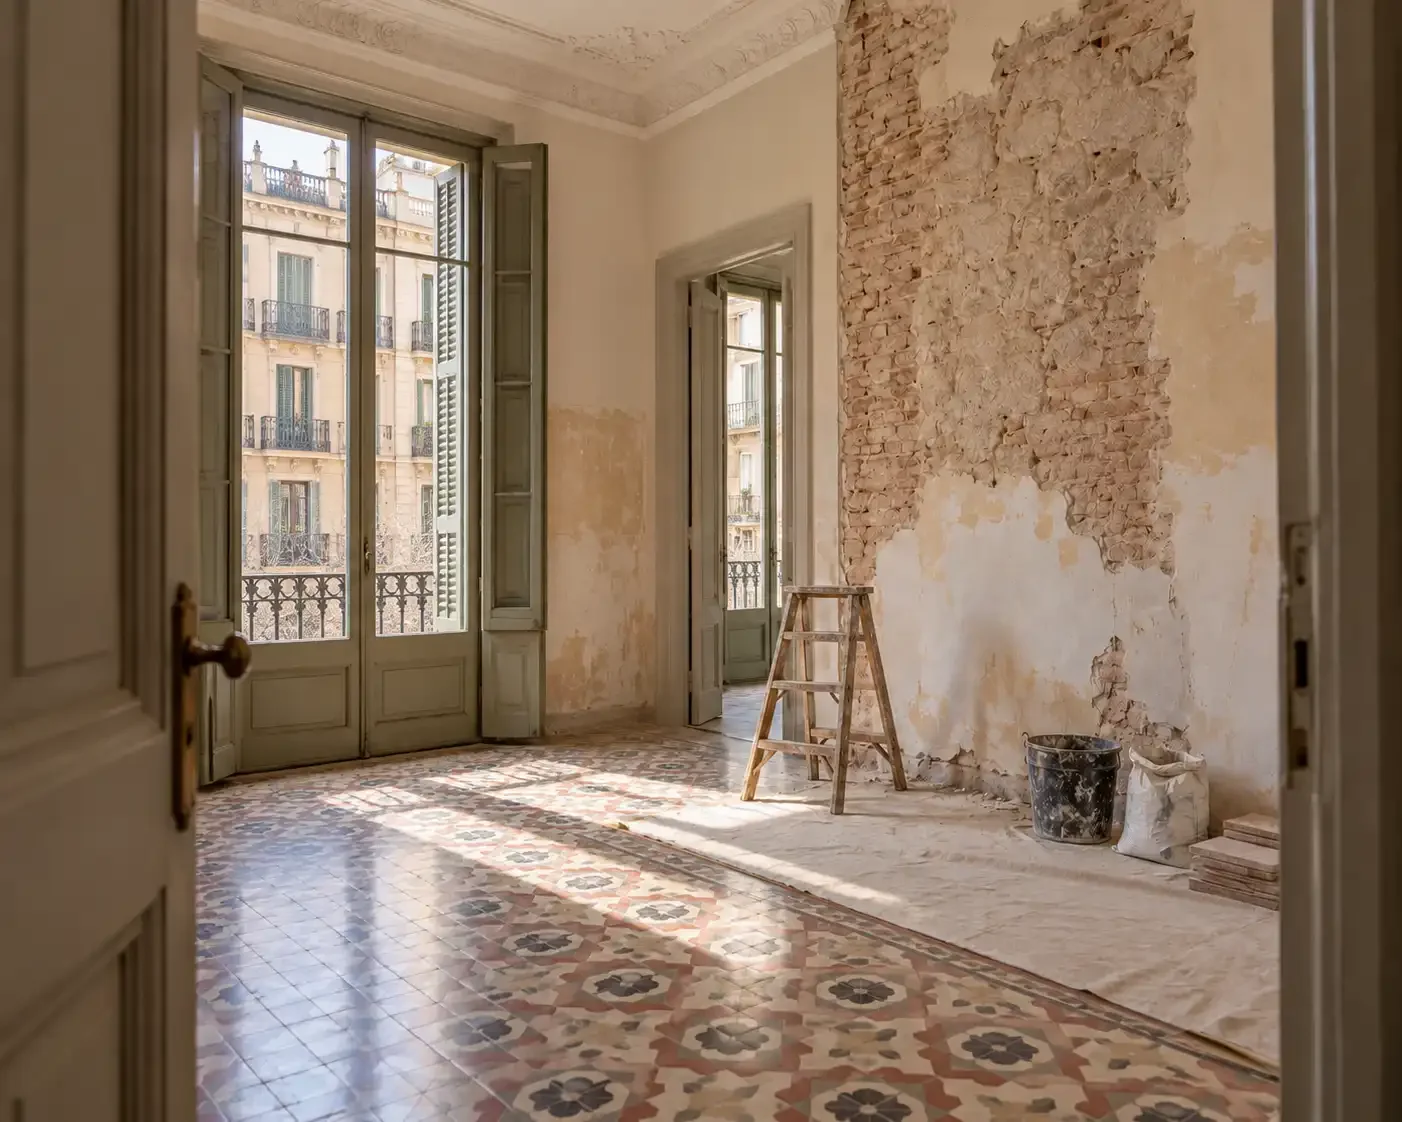
Comprar sin entrar exige presupuestar posibles daños por agua, instalaciones antiguas, problemas estructurales, obras sin permiso y falta de mantenimiento. El comprador prudente reúne la descripción registral, la cartografía catastral, lo visible del edificio, inmuebles comparables y un presupuesto de reforma con margen. En edificios antiguos de Barcelona, una filtración oculta puede generar un gasto de cinco cifras; el interior desconocido puede ser la mayor incertidumbre del coste real.
¿Qué comprobar antes de pujar por un inmueble en España?
La revisión previa a una subasta se parece más a calcular riesgos que a una compra convencional. Antes de ofertar, averigüe:
Identidad. ¿Describen la misma finca el Registro y la referencia catastral? Las discrepancias son frecuentes y relevantes.
Cargas. ¿Qué refleja la nota simple y cuáles tienen rango anterior al crédito ejecutado?
Posesión y alquileres. ¿Puede existir un contrato inscrito o inscribible que no mencione el expediente?
Comunidad e IBI. Pida un certificado de deuda comunitaria y consulte la situación tributaria municipal.
Estado y reforma. Estime obras con la información exterior, documental y de comparables, dejando un margen.
Valor de mercado realista. Compare ventas cerradas de inmuebles semejantes, no el valor de subasta.
Coste total y financiación. ¿Puede pagar el saldo en veinte días, con efectivo o financiación ya preparada?
Para el comprador internacional, igual que al comprar un piso en Barcelona desde el extranjero, la coordinación local resulta esencial: un abogado revisa el Registro y el expediente, un técnico el edificio y un colaborador inmobiliario local el mercado.
Comprar casas, villas y terrenos en subasta: riesgos adicionales
Casas, villas y fincas rústicas son menos sencillas de lo que parecen. A la revisión habitual se añade una investigación urbanística: clasificación y uso permitido del suelo, situación legal de la construcción y permisos de ampliaciones, piscinas, garajes o anexos, además de su coherencia con Registro y Catastro. La distinción clave es que una construcción puede existir físicamente e incluso aparecer en el Catastro sin que ello demuestre que todos sus elementos cumplen la normativa urbanística vigente. Regularizar obras no reconocidas puede ser posible en ciertos casos, pero implica tiempo y coste. En la Costa Brava y el interior de Cataluña, donde hay fincas antiguas con construcciones parcialmente informales, merece tanta atención como las cargas.
¿Cuánto cuesta realmente comprar en subasta en España?
La puja ganadora es solo el comienzo del gasto. En una subasta catalana:
Impuesto de adquisición. Si transmite un particular, la operación suele tributar por transmisiones patrimoniales (ITP); otras pueden estar sujetas al IVA. En Cataluña, el tipo general del ITP es del 10 % si la base no supera 600.000 €, con escala progresiva por encima y tipos especiales en determinados supuestos. La base suele ser la mayor entre la puja, el valor declarado y el valor de referencia catastral, cuando exista: una adjudicación de 215.000 € con valor de referencia de 310.000 € podría tributar por 310.000 €. En una subasta, el Catastro puede excluir el valor de referencia para la fecha de adquisición mediante un trámite específico; un asesor debe verificar la base y el plazo de autoliquidación del caso.
Registro, asesoramiento jurídico y revisión técnica. Inscripción, honorarios profesionales e informes.
Responsabilidades subsistentes. Cargas anteriores, cuotas de comunidad del año corriente y los tres anteriores, y tributos municipales no prescritos.
Posesión y reforma. Desalojo si procede y obras, que pueden ser importantes en inmuebles subastados.
¿Se puede obtener una hipoteca para un inmueble comprado en subasta judicial?
No es sencillo; la financiación debe prepararse antes de pujar y no improvisarse tras ganar. El plazo de pago de veinte días puede ser inferior al tiempo necesario para aprobar y formalizar una hipoteca; además, quizás no se pueda inspeccionar el inmueble y la posesión puede estar sin resolver. Existen entidades especializadas y financiación puente, y muchos compradores preparan previamente los fondos. Si depende de financiación bancaria tradicional, obtenga confirmación escrita para el caso concreto antes de ofertar. No pagar el saldo a tiempo puede suponer, entre otras consecuencias, la pérdida del depósito.
¿Pueden los extranjeros comprar en subasta judicial en España?
Sí. La ley española no prohíbe en general a los extranjeros adquirir inmuebles ni reserva estas subastas a nacionales. Hay que distinguir la capacidad legal de ser propietario de los requisitos técnicos para participar en la subasta electrónica.
En la práctica, el comprador extranjero necesita un número de identificación fiscal español (NIE), registro en el portal mediante certificado electrónico o identificación presencial Cl@ve y, si resulta difícil hacerlo desde fuera, un representante español con poder, ya que se puede pujar por terceros. También necesita una cuenta y forma de pago admitidas por el portal para consignar el depósito y tener preparados los fondos antes del vencimiento. Conviene revisar con un asesor las obligaciones fiscales del no residente antes de comprar.
Ejemplo: ¿es realmente una ganga esta subasta catalana?
Ejemplo completamente hipotético, no datos reales de mercado: piso cerca de Girona en un edificio de los años setenta, valor de subasta 400.000 € y valor de mercado en buen estado de 360.000–380.000 €. Puja ganadora: 215.000 €.
Puja ganadora: 215.000 €
ITP ilustrativo del 10 % sobre un valor de referencia aplicable supuesto de 310.000 €: 31.000 €
Inscripción registral, asesoramiento jurídico y revisión técnica: 4.000 €
Cuotas comunitarias y tributos municipales subsistentes: 6.000 €
Reforma para dejarlo en condiciones de alquiler (interior no visitado; estimación prudente): 45.000 €
Reserva por riesgo de posesión (ocupado; se espera un acuerdo): 10.000 €
Provisión para imprevistos: 15.000 €
Total aproximado: 326.000 €, frente a un supuesto valor tras la reforma de unos 375.000 €. El descuento aparente frente al valor de subasta de 400.000 € rondaba el 46 %; el margen bruto ilustrativo frente a 375.000 € se acerca al 13 %, antes de costes de mantenimiento y tiempo. Esto presupone que la reforma no excede el presupuesto y que la posesión se resuelve sin litigio. Las reservas cubren precisamente defectos estructurales o inquilinos protegidos que no constaban en el expediente. El descuento anunciado y el margen efectivamente logrado son cifras distintas.
Lista de comprobación para compradores en subasta judicial
Antes de pujar, sepa:
¿Qué estoy comprando exactamente; coinciden Registro y Catastro?
¿Cuál es el valor realista de mercado según operaciones comparables?
¿Qué muestra el Registro para cada carga?
¿Qué cargas subsisten por su rango?
¿Está ocupado; puede haber un alquiler?
¿Puedo visitarlo y, si no, qué margen dejo para la reforma?
¿Están reconocidas legalmente las ampliaciones y construcciones auxiliares?
¿Qué cuotas de comunidad e IBI están pendientes?
¿Qué impuestos se aplican y sobre qué base?
¿Puedo pagar el saldo en veinte días con efectivo o financiación confirmada?
¿Cuál es el coste total, incluida la posesión y la reforma?
¿Qué reserva tengo para lo que no puedo ver?
¿Cuándo puede tener sentido comprar en subasta judicial?
Las subastas pueden dar acceso a inmuebles que no aparecen en el mercado convencional y que, incluso después de sumar todos los costes, conservan un descuento significativo, especialmente para compradores con efectivo, conocimiento local y capacidad de reforma. El mismo mecanismo implica información incompleta, cargas subsistentes, ocupación, estado desconocido y plazos breves. La subasta solo resulta interesante si el descuento sigue siendo relevante tras evaluar los riesgos y el coste real de adquisición.
Cómo ayuda Casas con Cariño a los compradores internacionales
Casas con Cariño no es un despacho de abogados; las cuestiones legales y fiscales especializadas corresponden a profesionales cualificados. Aportamos la evaluación y coordinación local: comprobamos si el aparente descuento resiste un cálculo realista de costes, comparamos el mercado, recabamos información y, cuando es posible, organizamos visitas; coordinamos con su abogado en España y con arquitectos el alcance y coste de la reforma y, después de comprar, la reforma y la gestión de propiedades para alquiler o uso propio. Si compara subasta y compra convencional, nuestros servicios de alquiler explican la fase posterior cuando busca ingresos. Trabajamos en inglés, español y turco.
¿Está considerando un inmueble en Barcelona o Cataluña?
Antes de pujar o comprar, hay que conocer el valor de mercado real, el estado, el contexto legal, las necesidades de reforma y la inversión total. Casas con Cariño ayuda al comprador internacional a evaluar el inmueble localmente, coordinar profesionales y gestionar la adquisición, reforma y propiedad. Contáctenos para hablar del inmueble que está valorando.
Preguntas frecuentes
¿Pueden los extranjeros comprar inmuebles en subasta judicial en España?
Sí. Pueden adquirir inmuebles y participar en las subastas. En la práctica se necesita NIE, registro electrónico o representante español, una forma de consignar el depósito admitida por el portal y fondos disponibles al vencimiento. Ser propietario y poder pujar técnicamente son cuestiones distintas.
¿Dónde encontrar subastas de inmuebles del BOE en Barcelona?
En el Portal de Subastas del BOE (subastas.boe.es), gratis y filtrable por la provincia de Barcelona y el resto de Cataluña. Otras webs sirven para descubrir anuncios; prevalece el expediente oficial.
¿Cuánto depósito exige una subasta inmobiliaria del BOE?
Tras la reforma de 2025, la regla es el 20 % del valor de subasta, con mínimo de 1.000 € y posibilidad de ajuste por el Letrado de la Administración de Justicia. Se consigna electrónicamente, se devuelve a quien no gana y se descuenta del precio al adjudicatario. Las fuentes que hablan del 5 % describen el régimen anterior.
¿Hay una puja mínima en una subasta judicial española?
No hay una puja mínima legal general. El remate se aprueba a partir del 70 %; por debajo, el ejecutado puede presentar una mejora que cumpla los requisitos. Si no lo hace, puede aprobarse una puja de al menos el 50 %, o una que satisfaga todo el crédito sin bajar del 40 %. Para la vivienda habitual rigen protecciones más estrictas del 70 % y del 60 %. Revise el expediente.
¿Qué ocurre con las hipotecas después de la subasta?
La hipoteca ejecutada normalmente se cancela mediante la adjudicación y su inscripción. Las cargas anteriores pueden subsistir. El rango registral es decisivo.
¿Puedo visitar la vivienda antes de pujar?
Solo si puede concertarse; depende del expediente y de la colaboración de quienes la ocupan. Presupueste la reforma y los imprevistos considerando que quizá no verá el interior.
¿Qué ocurre si el inmueble está ocupado?
Puede ser propietario sin conseguir inmediatamente la posesión. Según quién lo ocupe, la entrega puede producirse por acuerdo, negociación o procedimiento legal de varios meses. Incluya ese riesgo en la puja.
¿Puedo financiar con hipoteca una compra en subasta?
Organizar una hipoteca durante el plazo de pago de veinte días suele ser difícil; el banco puede mostrarse cauteloso ante un inmueble no inspeccionado u ocupado. Se necesita efectivo o financiación confirmada antes de pujar.
¿Quién responde por las cuotas comunitarias pendientes?
El inmueble responde por cuotas impagadas del año en curso y los tres años anteriores; el antiguo propietario sigue obligado personalmente. Compruebe importe y posibilidades de recuperación y solicite el certificado de deuda antes de pujar.